

Die wissenschaftliche Lehre und die Bewertungspraxis bieten Familienunternehmern ein breites Spektrum an Methoden zur Bestimmung des Unternehmenswertes. Die Wahl des passenden Verfahrens zur Unternehmensbewertung stellt folglich eine wichtige Einflussgröße für die Bewertung des Unternehmens dar. Diese lässt sich jedoch nicht vom Bewertungsanlass trennen. So gibt es, je nachdem, ob es sich um eine interne Übertragung an Familienmitglieder oder um den Verkauf der Anteile an Dritte handelt, verschiedene Regeln und Vorgaben der Finanzbehörden oder nutzbare Verhandlungsspielräume.
Vorsicht bei vereinfachtem Ertragswertverfahren
Handelt es sich um eine interne Unternehmensnachfolge, so kommt das Erbschaftsteuer- und Schenkungsteuergesetz zur Anwendung. Zur Bemessung der steuerlichen Grundlage fordert das Finanzamt hier grundsätzlich die Anwendung des vereinfachten Ertragswertverfahrens. Diese Methodik führt Unternehmerinnen und Unternehmer jedoch häufig in die Steuerfalle. Der Grund ist der pauschal festgelegte Kapitalisierungsfaktor in Höhe von derzeit 13,75, der, vereinfachend gesagt, mit dem durchschnittlichen Jahresergebnis der vergangenen drei Geschäftsjahre multipliziert wird. Dies führt in der Regel zu stark erhöhten Unternehmenswerten.
Discounted-Cashflow-Verfahren
Alternativ ist ausschließlich die Bewertung mittels eines marktüblichen Verfahrens zulässig, was in Deutschland der Wertermittlung nach den Grundsätzen des IDW S1 entspricht. Diese vereinheitlichende Regelung zur Bestimmung des Unternehmenswertes wurde vom Institut der Wirtschaftsprüfer (IDW) im Jahr 2008 im Rahmen seiner „Grundsätze zur Durchführung von Unternehmensbewertungen“ (IDW S1) eingeführt.
Demnach wird der Unternehmenswert anhand eines sogenannten Zukunftserfolgswertes bemessen. Dieser wiederum wird anhand der (erwarteten) zukünftigen Zahlungsströme an die Anteilseigner ermittelt, die auf den Stichtag der Bewertung bezogen negativ verzinst werden. Das Konzept folgt somit dem Gedanken der Inflation.
Der Glaskugel-Effekt
Zur Bestimmung der zukünftigen Zahlungsströme wird in der Regel ein Planungszeitraum von drei bis fünf Jahren detailliert betrachtet. Die Praxis zeigt allerdings, dass insbesondere bei mittelständischen Unternehmen die Unternehmensplanung häufig nicht in dem hierfür erforderlichen Detaillierungsgrad für die entsprechenden Perioden vorliegt. Dies kann zu einem regelrechten „Glaskugel-Effekt“ führen, da zukünftige Entwicklungen zur genauen Bestimmung des heutigen Unternehmenswertes benötigt werden.
Mehr Potentiale durch Marktwertermittlung
Um dies zu vermeiden, empfiehlt es sich für kleine und mittelständische Unternehmen grundsätzlich, eine über die Jahre fortlaufende Planung zu erstellen und diese regelmäßig anhand der historischen und aktuellen Unternehmensentwicklungen anzupassen. Steht bei der Anteilsübertragung kein interner Nachfolger zur Verfügung und findet der Anteilsverkauf an fremde Dritte statt, so wird der Wert bei der Unternehmensbewertung über die Ermittlung eines am Markt durch Angebot und Nachfrage entstehenden Kaufpreises gebildet.
Welches Verfahren soll angewendet werden?
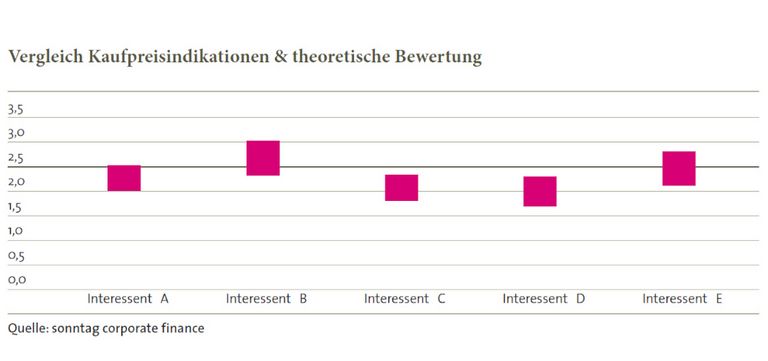
Als Verhandlungsgrundlage für einen solchen potentiellen Kaufpreis kann der durch die im IDW S1 vorgeschriebene Ertragswertmethode oder auch durch das angelsächsisch geprägte Discounted-Cashflow-Verfahren ermittelte Unternehmenswert herangezogen werden. Agiert der Anteilsverkäufer ausschließlich auf der Grundlage des durch diese Verfahren ermittelten Unternehmenswertes, so finden potentiell höhere Kaufpreisangebote jedoch keine Berücksichtigung.
Dieser Zusammenhang ist in der Grafik dargestellt: Durch die IDW-Bewertung wären die Interessenten B und E voraussichtlich nicht bereit, ein höheres Kaufpreisgebot abzugeben, als vom Verkäufer mittels theoretischer Verfahren ermittelt. Daher empfiehlt es sich bei einem Anteilsverkauf an Dritte, den Marktpreis der Anteile über eine (anonyme) Marktwertermittlung zu bestimmen. Dadurch ließe sich ein höherer Kaufpreis erzielen, der dem Anteilseigner bei einer Unternehmenswertermittlung nach dem theoretischen Verfahren entgehen würde.